Domain gutes-kapital.de kaufen?
Wir ziehen mit dem Projekt
gutes-kapital.de um.
Sind Sie am Kauf der Domain
gutes-kapital.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gutes-kapital.de kaufen?
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, Verluste in einem Bereich durch Gewinne in einem anderen auszugleichen. Durch die Streuung des Portfolios über verschiedene Anlageklassen und Branchen kann das Risiko eines Totalverlusts reduziert werden. Zudem kann die Diversifikation dazu beitragen, die Rendite zu maximieren, da sie es ermöglicht, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Bereichen zu nutzen. Eine gut diversifizierte Anlagestrategie kann dazu beitragen, die Volatilität des Portfolios zu verringern und langfristig stabile Renditen zu erzielen. **


Ähnliche Suchbegriffe für Kosten
Top-Angebote
Produkte zum Begriff Kosten:
-
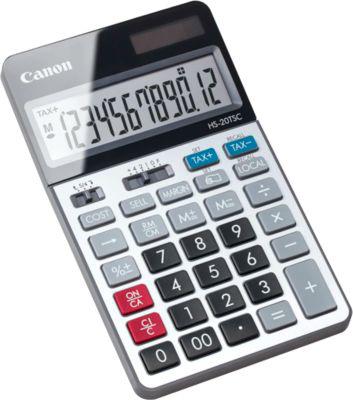
Canon HS-20TSC Tischrechner, Gewinn-/Kosten-/Handelsspanne, Steuerrechner brutto/netto, Währungsumrechnung, 00-Taste, 3-Tasten-SpeicherHighlights: * Schnelle Gewinn-, Kosten- und Handelsspannenberechnung * Steuerrechner-Funktion für brutto/netto auf Knopfdruck * Praktische Währungsumrechnung für Euro und Fremdwährungen * Effiziente Eingabe mit 00-Taste und 3-Tasten-SpeicherDer Canon Tischrechner HS-20TSC macht Kalkulationen im Büro und im Homeoffice angenehm einfach. Sie berechnen Margen, Kosten und Handelsspannen in Sekunden und behalten Ihre Preise stets im Griff. Dank 00-Taste und direktem Speicher erfassen Sie Zahlen schneller – das spart Ihnen spürbar Zeit im Tagesgeschäft. Steuerberechnung und Währungsumrechnung vereinfachen Ihren Arbeitsalltag zusätzlich. Ob brutto/netto oder Umrechnung zwischen Euro und anderen Währungen: Sie arbeiten präzise und bleiben flexibel. Holen Sie sich komfortable Rechenpower auf den Schreibtisch. Spezifikationen: * Gewinn-/Kosten-/Spannen * Steuerberechnung * Währungsumrechnung * 00-Taste * 3-Tasten-Speicher * Tischgerät kompakt17,84 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter



-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen und -instrumente zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu verringern. Gleichzeitig kann Portfolio-Diversifikation dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen und Anlagechancen zu profitieren. Eine gut diversifizierte Anlagestrategie kann somit dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu reduzieren. Gleichzeitig kann Portfolio-Diversifikation auch dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Anlageklassen zu nutzen. Durch die Kombination von verschiedenen Anlagen kann das Portfolio insgesamt eine bessere Rendite erzielen, als wenn das Kapital nur in eine Anlageklasse investiert wäre. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Sie bieten auch eine breite Diversifikation, da sie einen Index nachbilden und somit das Risiko einzelner Aktien reduzieren. Auf der anderen Seite haben aktiv verwaltete Fonds das Potenzial, höhere Renditen zu erzielen, da Fondsmanager aktiv nach den besten Anlagemöglichkeiten suchen können. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig kann die Wahl zwischen Indexfonds und aktiv verwalteten Fonds die Anlagestrategie beeinflussen, da Indexfonds eine kostengünstige und breit diversifizierte Option bieten, während aktiv verwaltete Fonds potenziell höhere Renditen, aber **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index abbilden und somit das Risiko einzelner Aktien reduzieren. Allerdings können sie auch zu einer geringeren Rendite führen, da sie nicht aktiv versuchen, den Markt zu schlagen. Langfristig gesehen können Indexfonds eine kosteneffiziente und diversifizierte Anlagestrategie bieten, die es Anlegern ermöglicht, von langfristigem Wachstum zu profitieren, ohne hohe Kosten zu tragen. **
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach den Index nachbilden und keine teuren Research- und Managementgebühren anfallen. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden und somit das Risiko einzelner Aktien minimieren. Allerdings können sie auch Nachteile haben, da sie nicht aktiv gemanagt werden und somit nicht von kurzfristigen Marktineffizienzen profitieren können. Langfristig gesehen können Indexfonds eine effiziente und kostengünstige Möglichkeit bieten, um breit diversifiziert zu investieren und eine solide Rendite zu erzielen, während aktiv verwaltete Fonds möglicherweise höhere Renditen erzielen können, aber auch mit höheren Kosten und Risiken verbunden sind. **
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Kosten und Rendite?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index nachbilden, der aus einer Vielzahl von Aktien besteht. Aktiv verwaltete Fonds hingegen können potenziell höhere Renditen erzielen, da Fondsmanager versuchen, den Markt zu schlagen. Allerdings ist dies mit höheren Kosten verbunden, die die Rendite schmälern können. Langfristig können Indexfonds aufgrund ihrer niedrigeren Kosten und breiten Diversifikation eine effektive Anlagestrategie darstellen, während aktiv verwaltete Fonds eine höhere Rendite versprechen, aber auch mit höheren Kosten und dem Risiko unterdurchschnittlicher Performance einhergehen. **
Top-Angebote
Produkte zum Begriff Kosten:
-
LogiLink Energiekosten-Messgerät – Stromverbrauch & Kosten einfach überwachenLogiLink Energiekosten-Messgerät, weiß – Stromverbrauch & Kosten im Blick Entdecke die Stromfresser in deinem Haushalt und behalte die volle Kontrolle über deine Energiekosten! Das LogiLink Energiekosten-Messgerät zeigt dir präzise den Stromverbrauch, die Leistung, die Netzspannung und die Gesamtkosten deiner Geräte. Gib deinen persönlichen Stromtarif ein und erfahre sofort, wie viel du wirklich zahlst. Dank großem LCD-Display ist alles leicht ablesbar. Die Daten bleiben auch bei Stromausfall gespeichert. Mit einer maximalen Leistung von 3600 W ist das Gerät für nahezu alle Haushaltsgeräte geeignet – vom Fernseher bis zur Spielkonsole. Zusätzlich sorgt die Überlastungs-Warnung für Sicherheit. Nennspannung: 230 V AC, 50 Hz Max. Leistung: 3600 W Schutzart: IP20 Messgenauigkeit: ±1 % Anzeige: Leistung (W), Netzspannung, Energieverbrauch, Kosten Daten-Speicherung bei Stromausfall8,71 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, Verluste in einem Bereich durch Gewinne in einem anderen auszugleichen. Durch die Streuung des Portfolios über verschiedene Anlageklassen und Branchen kann das Risiko eines Totalverlusts reduziert werden. Zudem kann die Diversifikation dazu beitragen, die Rendite zu maximieren, da sie es ermöglicht, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Bereichen zu nutzen. Eine gut diversifizierte Anlagestrategie kann dazu beitragen, die Volatilität des Portfolios zu verringern und langfristig stabile Renditen zu erzielen. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen und -instrumente zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu verringern. Gleichzeitig kann Portfolio-Diversifikation dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen und Anlagechancen zu profitieren. Eine gut diversifizierte Anlagestrategie kann somit dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu reduzieren. Gleichzeitig kann Portfolio-Diversifikation auch dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Anlageklassen zu nutzen. Durch die Kombination von verschiedenen Anlagen kann das Portfolio insgesamt eine bessere Rendite erzielen, als wenn das Kapital nur in eine Anlageklasse investiert wäre. **
Ähnliche Suchbegriffe für Kosten
-
Canon HS-20TSC Tischrechner, Gewinn-/Kosten-/Handelsspanne, Steuerrechner brutto/netto, Währungsumrechnung, 00-Taste, 3-Tasten-SpeicherHighlights: * Schnelle Gewinn-, Kosten- und Handelsspannenberechnung * Steuerrechner-Funktion für brutto/netto auf Knopfdruck * Praktische Währungsumrechnung für Euro und Fremdwährungen * Effiziente Eingabe mit 00-Taste und 3-Tasten-SpeicherDer Canon Tischrechner HS-20TSC macht Kalkulationen im Büro und im Homeoffice angenehm einfach. Sie berechnen Margen, Kosten und Handelsspannen in Sekunden und behalten Ihre Preise stets im Griff. Dank 00-Taste und direktem Speicher erfassen Sie Zahlen schneller – das spart Ihnen spürbar Zeit im Tagesgeschäft. Steuerberechnung und Währungsumrechnung vereinfachen Ihren Arbeitsalltag zusätzlich. Ob brutto/netto oder Umrechnung zwischen Euro und anderen Währungen: Sie arbeiten präzise und bleiben flexibel. Holen Sie sich komfortable Rechenpower auf den Schreibtisch. Spezifikationen: * Gewinn-/Kosten-/Spannen * Steuerberechnung * Währungsumrechnung * 00-Taste * 3-Tasten-Speicher * Tischgerät kompakt17,84 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Sie bieten auch eine breite Diversifikation, da sie einen Index nachbilden und somit das Risiko einzelner Aktien reduzieren. Auf der anderen Seite haben aktiv verwaltete Fonds das Potenzial, höhere Renditen zu erzielen, da Fondsmanager aktiv nach den besten Anlagemöglichkeiten suchen können. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig kann die Wahl zwischen Indexfonds und aktiv verwalteten Fonds die Anlagestrategie beeinflussen, da Indexfonds eine kostengünstige und breit diversifizierte Option bieten, während aktiv verwaltete Fonds potenziell höhere Renditen, aber **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index abbilden und somit das Risiko einzelner Aktien reduzieren. Allerdings können sie auch zu einer geringeren Rendite führen, da sie nicht aktiv versuchen, den Markt zu schlagen. Langfristig gesehen können Indexfonds eine kosteneffiziente und diversifizierte Anlagestrategie bieten, die es Anlegern ermöglicht, von langfristigem Wachstum zu profitieren, ohne hohe Kosten zu tragen. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach den Index nachbilden und keine teuren Research- und Managementgebühren anfallen. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden und somit das Risiko einzelner Aktien minimieren. Allerdings können sie auch Nachteile haben, da sie nicht aktiv gemanagt werden und somit nicht von kurzfristigen Marktineffizienzen profitieren können. Langfristig gesehen können Indexfonds eine effiziente und kostengünstige Möglichkeit bieten, um breit diversifiziert zu investieren und eine solide Rendite zu erzielen, während aktiv verwaltete Fonds möglicherweise höhere Renditen erzielen können, aber auch mit höheren Kosten und Risiken verbunden sind. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Kosten und Rendite?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index nachbilden, der aus einer Vielzahl von Aktien besteht. Aktiv verwaltete Fonds hingegen können potenziell höhere Renditen erzielen, da Fondsmanager versuchen, den Markt zu schlagen. Allerdings ist dies mit höheren Kosten verbunden, die die Rendite schmälern können. Langfristig können Indexfonds aufgrund ihrer niedrigeren Kosten und breiten Diversifikation eine effektive Anlagestrategie darstellen, während aktiv verwaltete Fonds eine höhere Rendite versprechen, aber auch mit höheren Kosten und dem Risiko unterdurchschnittlicher Performance einhergehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.